“Não Tenho Dinheiro para a Entrada à Vista”: Como Funciona o Pagamento Diluído Durante a Obra
Acha que precisa de centenas de milhares de reais na conta para comprar seu apartamento? Descubra como a mecânica de pagamento direto durante a obra permite diluir a entrada em até 48 meses sem estrangular o orçamento familiar.
✍️ Por Rogério Campos•📅 Publicado em 26 Setembro 2026•⏱️ 6 min de leitura
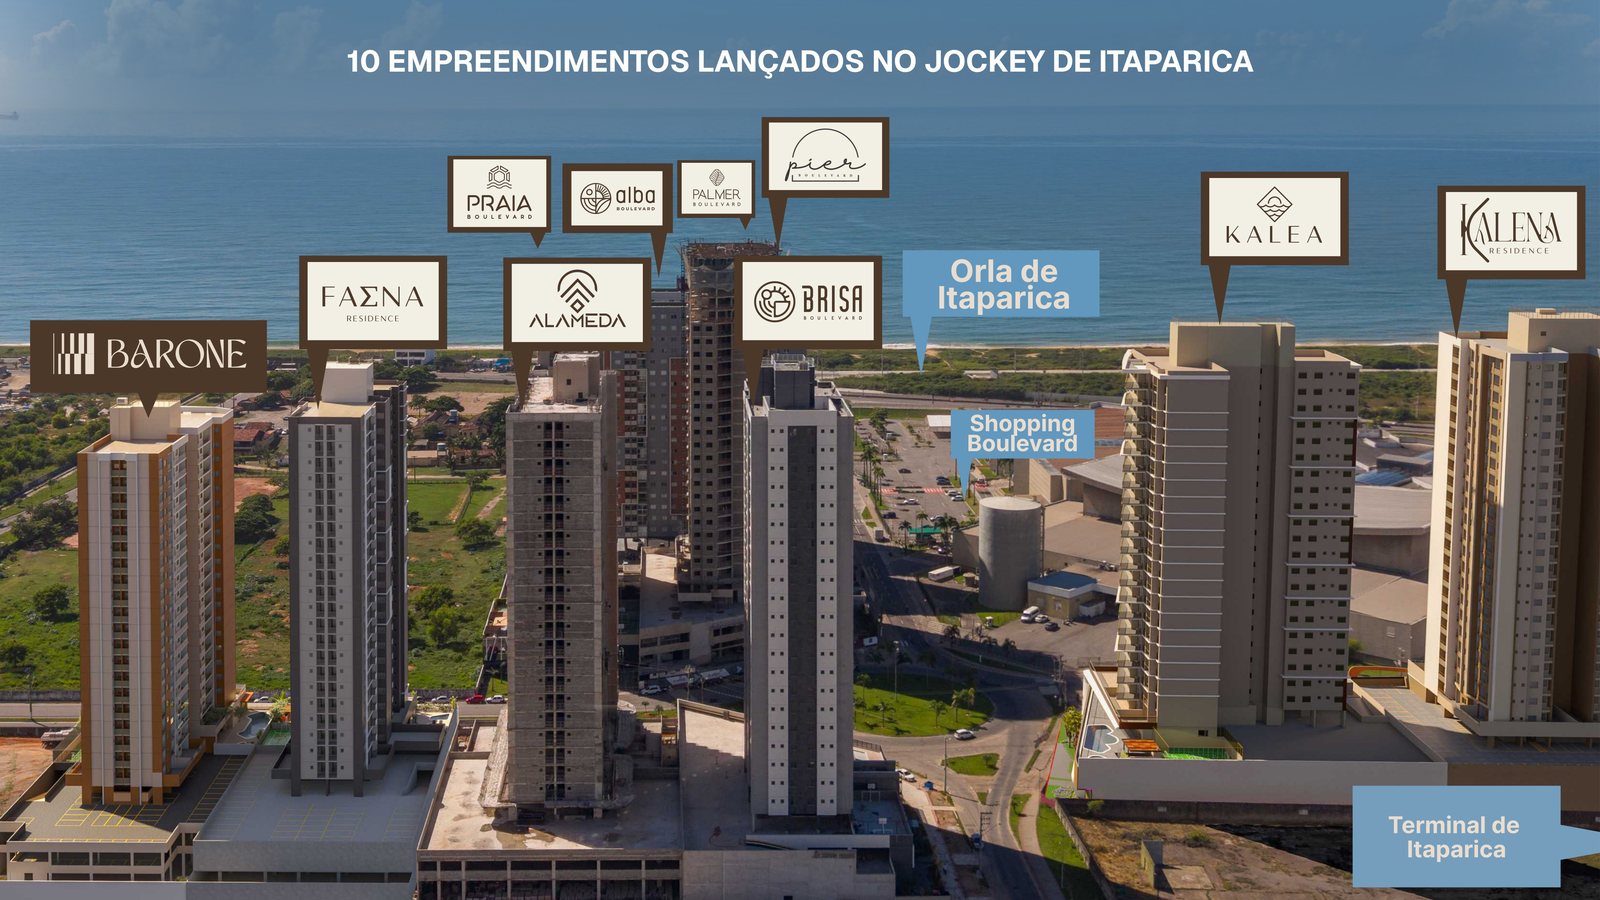
Foto: Associação Brasileira de Incorporadoras Imobiliárias (ABRAINC), Sinduscon-ES e Capital Imob / Divulgação
O mito financeiro que mantém milhares de famílias pagando aluguel
Todos os meses, converso com profissionais bem-sucedidos, casais jovens e famílias que sonham em conquistar o imóvel próprio ou dar o primeiro passo como investidores em Vila Velha e Vitória, mas que dizem a mesma frase com pesar: “Rogério, nós temos uma boa renda todo mês, mas não temos R$ 150 mil ou R$ 200 mil guardados à vista na conta hoje para dar a entrada”.
Essa é a maior ilusão financeira do mercado imobiliário. Quando você procura um imóvel pronto para morar (usado ou recém-entregue), os bancos tradicionais de fato exigem que você pague imediatamente no ato da compra entre 20% e 30% do valor do imóvel em dinheiro vivo para só então liberar o financiamento dos 70% ou 80% restantes.
No entanto, no universo dos lançamentos e imóveis na planta, a lógica econômica é completamente diferente. Durante a fase de construção, você não financia com o banco: você constrói a sua entrada de forma suave e parcelada diretamente com a construtora ao longo dos 36, 42 ou 48 meses de obra.
Como funciona a anatomia do fluxo de pagamento na planta
Para viabilizar a construção do edifício, as incorporadoras desenham um plano de pagamento que divide o valor total do imóvel em duas grandes etapas: a Fase de Obra (geralmente 25% a 35% do valor total) e o Saldo Final das Chaves (65% a 75%).
Veja como essa fase inicial é distribuída na prática, sem sufocar a sua renda mensal:
Etapa do Fluxo
Participação Típica
Como Você se Organiza Financeiramente
1. Sinal de Reserva (Ato)
5% a 10%
Pode ser parcelado em até 3 ou 4 vezes (Ato + 30 + 60 dias) com recursos imediatos ou reserva de emergência parcial.
2. Mensais Durante a Obra
10% a 15%
Divididas em 36 a 48 parcelas mensais suaves, projetadas para se encaixarem exatamente na capacidade de poupança mensal da família.
3. Balões Semestrais ou Anuais
5% a 10%
Programados para coincidirem com a entrada do 13º salário, bonificações, restituição de Imposto de Renda, dividendos ou vendas sazonais.
4. Saldo das Chaves (Habite-se)
65% a 75%
Somente quando o prédio estiver pronto! Você escolhe financiar pelo banco (Caixa, Itaú, Bradesco, Santander), usar FGTS, quitar à vista ou parcelar direto em até 120 meses.
Um exemplo prático: O caso de um apartamento de R$ 600 mil
Para você enxergar com total clareza a diferença entre o mercado pronto e o mercado na planta, imagine a compra de um apartamento novo de 2 quartos com suíte em Vila Velha avaliado em R$ 600.000:
Cenário
Desembolso Imediato no Dia 1
Esforço Mensal de Poupança
Imóvel Pronto para Morar
R$ 120.000 a R$ 180.000 à vista
Se você não tiver esse montante líquido hoje, a compra é sumariamente rejeitada pelo banco.
Lançamento na Planta (Obra de 40 meses)
R$ 30.000 a R$ 40.000 (parceláveis)
Parcelas mensais de R$ 2.200 a R$ 2.800 + balões semestrais planejados com seu 13º salário.
Percebe a virada de chave? Em vez de esperar 5 ou 6 anos guardando dinheiro no banco — enquanto o preço dos imóveis sobe mais rápido do que a sua poupança —, você trava o preço do imóvel no lançamento pelo valor de hoje e vai integralizando o seu patrimônio mês a mês.
O EFEITO MULTIPLICADOR DO TEMPO
Você Paga a Entrada Enquanto o Imóvel Se Valoriza
Durante os anos de obra, o valor que você desembolsa é corrigido apenas pelo CUB/ES (custo da construção), sem juros bancários compostos. Enquanto isso, o valor de mercado do imóvel pronto costuma valorizar entre 25% e 40% até a entrega das chaves. Ou seja: aquele apartamento de R$ 600 mil adquirido na planta passa a valer R$ 780 mil ou R$ 840 mil no Habite-se. O ganho de capital foi gerado sobre um montante que você desembolsou parceladamente.
Muitos clientes perguntam: “Rogério, e quando a obra terminar e chegarem os 70% restantes? Como eu pago?”
Você terá quatro caminhos extremamente seguros e planejados com antecedência:
Financiamento Bancário Tradicional: Ao sair o Habite-se e a certidão de baixa de obra, você financia o saldo restante em até 30 ou 35 anos pelo banco que oferecer a menor taxa de juros do momento;
Uso do FGTS Acumulado: Quem trabalhou sob regime CLT durante os anos da obra pode utilizar 100% do saldo do FGTS para abater diretamente no valor do saldo devedor ou na composição do financiamento;
Consórcio Imobiliário Contemplado: Uma das estratégias mais inteligentes que estruturamos na Capital Imob: planejar uma cota de consórcio durante a obra para ser contemplada por lance ou sorteio na época da entrega das chaves, quitando o saldo sem pagar juros bancários;
Financiamento Direto com a Construtora: Grandes incorporadoras como a ARGO e a Canal oferecem planos de quitação direta em até 100 ou 120 meses após as chaves, sem necessidade de aprovação bancária.
O papel de Rogério Campos: Montando a sua proposta sob medida
As tabelas que as construtoras imprimem são modelos padrão de referência. Na vida real, cada comprador tem um ciclo financeiro único: autônomos recebem em picos, profissionais liberais recebem honorários trimestrais, produtores rurais contam com safras e assalariados contam com 13º e férias.
Na Capital Imob, nós não tentamos encaixar você na tabela da construtora: nós desenhamos uma proposta de fluxo personalizado que respeite o seu caixa mensal e apresentamos diretamente à diretoria de crédito da incorporadora para aprovação antes de qualquer assinatura.
Perguntas Frequentes sobre Entrada Diluída (FAQ)
O CUB/ES (Custo Unitário Básico) é o índice oficial calculado mensalmente pelo Sinduscon-ES que mede a variação dos custos reais de insumos da construção (cimento, aço, blocos) e salários operários. Ele não é juro bancário: é apenas uma atualização monetária para garantir o equilíbrio do canteiro de obras.
Sim, com total liberdade! Ao antecipar parcelas mensais ou balões futuros, você amortiza diretamente o saldo devedor sem nenhuma taxa ou penalidade da construtora.
Por isso nossa assessoria realiza a pré-aprovação de crédito logo no início do processo. Além disso, caso haja qualquer oscilação de renda, você tem a opção de migrar para o financiamento direto com a construtora ou transferir os direitos do contrato (cessão de direitos) para outro comprador com expressivo lucro de valorização.
Muitas construtoras no Espírito Santo aceitam veículos como parte do pagamento do sinal ou primeiras parcelas mediante avaliação técnica pela tabela FIPE com deságio de mercado. Na Capital Imob, intermediamos essa análise diretamente com a incorporadora.
ℹ️ Fontes e Metodologia: Associação Brasileira de Incorporadoras Imobiliárias (ABRAINC - Indicadores de Comercialização), Sinduscon-ES (Variação Histórica CUB/ES) e estudos de viabilidade financeira da Capital Imob Investimentos. Rogério Campos — CRECI 4399-F | CNAI 33648.
ℹ️ Crédito de Fonte: Baseado em informações publicadas por Associação Brasileira de Incorporadoras Imobiliárias (ABRAINC), Sinduscon-ES e Capital Imob.
#Entrada Parcelada#Imóvel na Planta#Planejamento Financeiro#Financiamento Imobiliário#CUB/ES#Vila Velha#Vitória#Rogério Campos
PLANEJAMENTO DE FLUXO SOB MEDIDA
Quer saber como encaixar a compra do seu imóvel na sua renda mensal?
Converse diretamente com Rogério Campos. Elaboramos uma simulação de fluxo diluído de obra personalizada para sua capacidade de poupança, sem compromisso.
Tem receio de comprar apartamento na planta e enfrentar atrasos ou problemas com a construtora? Entenda como o Patrimônio de Afetação, o Registro de Incorporação (R.I.) e a Lei do Distrato blindam 100% o seu dinheiro no Espírito Santo.
Com infraestrutura autossuficiente, polo gastronômico, vocação universitária e proximidade com a Praia de Camburi e o Aeroporto de Vitória, entenda por que Jardim Camburi é o líder absoluto em liquidez de locação e valorização por metro quadrado para investidores e famílias em 2026.
Compare juros compostos, burocracia de comprovação de renda, correção pelo CUB/ES e prazos de até 120 meses direto com as construtoras no Espírito Santo para decidir o caminho financeiro mais vantajoso para o seu perfil.
Guia passo a passo para expatriados nos EUA, Europa e outros países: como aproveitar o poder de compra da moeda forte, enviar remessas cambiais legais, assinar contratos via e-Notariado e construir patrimônio em Vila Velha e Vitória sem sair do país.
Guia prático para investidores e famílias proprietárias de imóveis no Espírito Santo: como a holding patrimonial reduz impostos de aluguel de 27,5% para 11,33%, blinda bens contra penhoras e substitui o inventário por doação com usufruto vitalício.
Análise completa da transformação urbana do Jockey de Itaparica: por que o bairro se tornou o destino dos maiores lançamentos de Vila Velha, como Faena Residence e Barone da ARGO, com lazer resort, proximidade com a praia e potencial de valorização de até 40%.
Utilizamos cookies essenciais para o funcionamento do site e tecnologias analíticas para aprimorar sua experiência de navegação e analisar o tráfego com total transparência e segurança. Consulte nossa Política de Cookies e nossa Política de Privacidade.
Preferências de Privacidade e Cookies
Gerencie suas preferências de privacidade. Os cookies necessários garantem o funcionamento correto e a segurança do portal e não podem ser desativados.
Cookies Estritamente NecessáriosGarantem segurança de formulários, navegação segura via HTTPS e registro de sua escolha de privacidade.
Sempre Ativo
Cookies Analíticos e de Desempenho (GA4 / GTM)Coletam informações anônimas e agregadas sobre páginas visitadas e tempo de permanência para melhorias contínuas no portal.
Cookies de Marketing & Anúncios (Meta Pixel / Google Ads)Permitem mensurar o alcance de campanhas de lançamentos imobiliários e evitar anúncios repetitivos.

 Segurança Documental