Financiamento Direto com a Construtora vs. Financiamento Bancário: Qual a Melhor Escolha para Comprar na Planta em Vila Velha?
Compare juros compostos, burocracia de comprovação de renda, correção pelo CUB/ES e prazos de até 120 meses direto com as construtoras no Espírito Santo para decidir o caminho financeiro mais vantajoso para o seu perfil.
✍️ Por Rogério Campos•📅 Publicado em 18 Setembro 2026•⏱️ 7 min de leitura
Foto: Banco Central do Brasil, Sinduscon-ES (CUB/ES) e Capital Imob / Divulgação
A encruzilhada financeira na compra do imóvel na planta
Adquirir um apartamento na planta no litoral de Vila Velha — seja para moradia familiar ou para multiplicação de capital — é uma das decisões financeiras mais sólidas do mercado capixaba. No entanto, no atual cenário macroeconômico de 2026, com a taxa Selic em patamares que mantêm o Custo Efetivo Total (CET) dos bancos tradicionais facilmente entre 11% e 13% ao ano, muitos compradores se deparam com um dilema decisivo: vale mais a pena buscar o financiamento bancário convencional ou optar pelo financiamento direto com a construtora?
Para empresários, médicos, profissionais liberais e investidores com capacidade de poupança mensal robusta, o financiamento direto em até 60, 100 ou 120 meses oferecido por construtoras homologadas como a ARGO Construtora tornou-se a rota preferida para fugir dos juros compostos bancários e da burocracia documental dos grandes bancos.
Critério de Comparação
Financiamento Bancário Tradicional
Financiamento Direto com a Construtora
Comprovação de Renda
Rígida: holerites, extratos e IRPF formal limitados a 30% da renda
Flexível: análise patrimonial direta com a incorporadora
Taxas de Juros / Correção
Juros bancários compostos (10,5% a 12,5% a.a.) + TR
CUB/ES durante a obra; após as chaves, juros pré-fixados ou tabela SAC
Seguros e Vendas Casadas
Obrigatório: Seguros MIP e DFI, tarifas de avaliação e taxas de conta
Zero seguros bancários embutidos na parcela mensal
Tempo de Aprovação
30 a 90 dias em esteira bancária com risco de reprovação
Aprovação ágil em 24h a 48h direto na mesa de negociação
Prazos Típicos
240 a 420 meses (20 a 35 anos pagando juros)
60 a 120 meses (5 a 10 anos para quitação total)
Como funciona a correção pelo CUB/ES durante a obra
No financiamento direto de imóveis na planta no Espírito Santo, a correção das parcelas mensais, intermediárias e balões semestrais até a conclusão da construção não incide juros de banco, mas sim a variação do CUB/ES (Custo Unitário Básico da Construção Civil, divulgado mensalmente pelo Sinduscon-ES).
Esse índice calcula exclusivamente o custo real de materiais (aço, cimento, esquadrias) e salários da construção civil local. Essa característica assegura total equilíbrio financeiro: o saldo devedor acompanha o valor intrínseco do bem que está sendo construído, permitindo ao comprador capturar integralmente a valorização patrimonial de até 40% entre o lançamento e a entrega das chaves em projetos como o Faena Residence e o Barone.
Quando o Financiamento Bancário ainda é recomendado?
Apesar da agilidade da construtora, o crédito bancário tradicional continua indispensável em cenários específicos:
Necessidade de prazos muito longos: Famílias que precisam esticar o pagamento em 25 ou 30 anos (300 a 360 meses) para encaixar o valor da parcela no orçamento familiar;
Uso expressivo do FGTS: Compradores que possuem saldo relevante no Fundo de Garantia do Tempo de Serviço e desejam utilizá-lo como abatimento na entrada ou amortização do saldo devedor pelo Sistema Financeiro de Habitação (SFH);
Subsídios e programas habitacionais: Quando a renda familiar se enquadra em faixas com taxas bonificadas pela Caixa Econômica Federal.
O poder de negociação de Rogério Campos: Fluxos sob medida
Nem sempre o plano de pagamento padrão da tabela da construtora é o melhor para a sua realidade de caixa. Com o suporte da Curadoria 360º de Rogério Campos, nós desenhamos um fluxo financeiro personalizado:
Sinal e entrada escalonada: Adequação dos desembolsos iniciais à sua liquidez atual;
Intermediárias anuais ou semestrais: Planejadas conforme o recebimento de bônus corporativos, distribuição de lucros ou safras do agronegócio;
Transição segura nas chaves: Opção de quitar direto com a construtora ou migrar o saldo final para um banco parceiro caso as taxas de juros caiam até a conclusão do edifício. Conheça nossa assessoria em Financiamento Imobiliário.
Perguntas Frequentes sobre Financiamento Direto (FAQ)
Não obrigatoriamente. Como a garantia do negócio é a própria alienação fiduciária da unidade em construção, as construtoras adotam critérios flexíveis de capacidade de pagamento, viabilizando a compra para autônomos, produtores rurais e empresários que recebem pró-labore e dividendos.
Sim! Ao quitar parcelas futuras de trás para frente no financiamento direto com a construtora, você tem direito à exclusão integral dos juros e das projeções de correção das parcelas vincendas, gerando expressiva economia financeira.
Sim. No momento da emissão do Habite-se e da individualização das matrículas em cartório, você tem total liberdade para quitar o saldo devedor à vista com recursos próprios, com consórcio imobiliário contemplado ou migrando para um financiamento bancário com a instituição da sua preferência.
A grande segurança reside no instituto do Patrimônio de Afetação e no Registro de Incorporação (R.I.) registrado no Cartório de Registro de Imóveis. Na Capital Imob, auditamos preventivamente esses documentos para garantir que os recursos da obra fiquem blindados em conta bancária exclusiva do empreendimento.
ℹ️ Fundamentação e Fontes: Banco Central do Brasil (Resoluções sobre Crédito Imobiliário), Lei Federal nº 9.514/1997 (Alienação Fiduciária), Lei nº 4.591/1964 (Patrimônio de Afetação) e relatórios de custo do Sinduscon-ES (CUB/ES). Rogério Campos — CRECI 4399-F | CNAI 33648.
ℹ️ Crédito de Fonte: Baseado em informações publicadas por Banco Central do Brasil, Sinduscon-ES (CUB/ES) e Capital Imob.
#Financiamento Direto#Financiamento Imobiliário#CUB/ES#Lançamentos na Planta#Vila Velha#ARGO Construtora#Rogério Campos
PLANEJAMENTO FINANCEIRO INTELIGENTE
Deseja simular o fluxo direto com a construtora vs. financiamento bancário?
Converse diretamente com Rogério Campos. Elaboração de fluxo personalizado, análise de capacidade de pagamento e condições especiais nos lançamentos de Vila Velha.
Guia passo a passo para expatriados nos EUA, Europa e outros países: como aproveitar o poder de compra da moeda forte, enviar remessas cambiais legais, assinar contratos via e-Notariado e construir patrimônio em Vila Velha e Vitória sem sair do país.
Guia prático para investidores e famílias proprietárias de imóveis no Espírito Santo: como a holding patrimonial reduz impostos de aluguel de 27,5% para 11,33%, blinda bens contra penhoras e substitui o inventário por doação com usufruto vitalício.
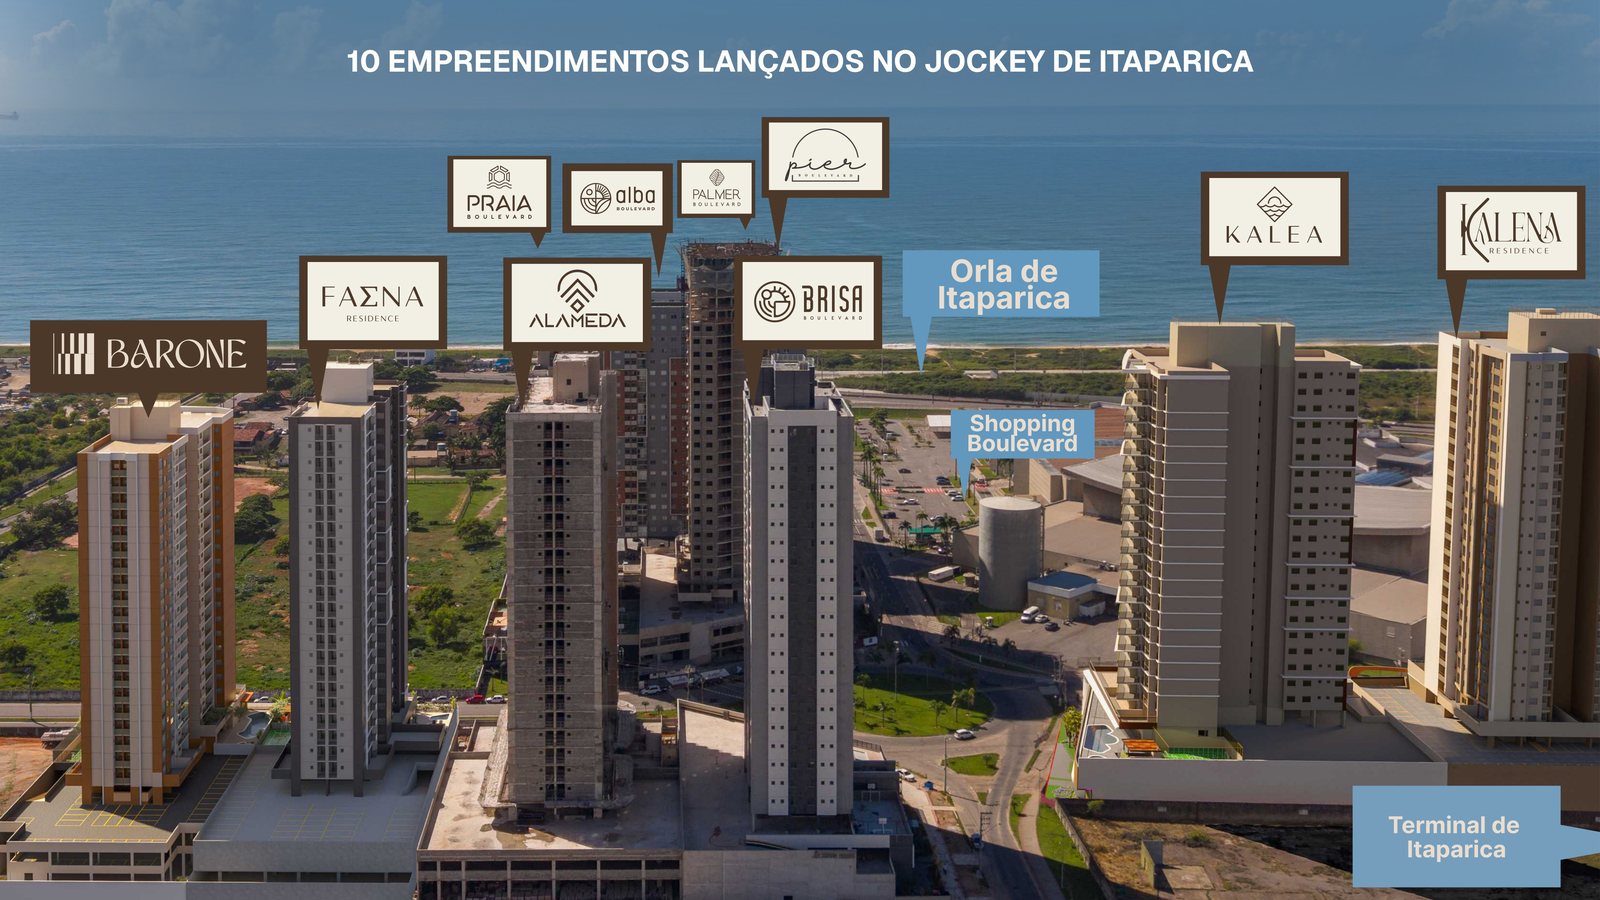
Análise completa da transformação urbana do Jockey de Itaparica: por que o bairro se tornou o destino dos maiores lançamentos de Vila Velha, como Faena Residence e Barone da ARGO, com lazer resort, proximidade com a praia e potencial de valorização de até 40%.
Safra histórica de café e recorde de exportações de rochas ornamentais impulsionam compradores de cidades como Cachoeiro, Linhares e Colatina a investir em apartamentos amplos e studios na orla de Vila Velha e Vitória.
Descubra quais certidões de ônus reais, negativas de débitos e checagens registrais o corretor credenciado audita para blindar o comprador contra penhoras, dívidas ocultas e fraudes na aquisição patrimonial.
Com a escassez de terrenos frente-mar em Itaparica e Praia da Costa, incorporadoras capixabas investem em megacomplexos com lazer de clube a poucas quadras da praia, entregando valorização acelerada e metro quadrado até 25% mais competitivo.
Utilizamos cookies essenciais para o funcionamento do site e tecnologias analíticas para aprimorar sua experiência de navegação e analisar o tráfego com total transparência e segurança. Consulte nossa Política de Cookies e nossa Política de Privacidade.
Preferências de Privacidade e Cookies
Gerencie suas preferências de privacidade. Os cookies necessários garantem o funcionamento correto e a segurança do portal e não podem ser desativados.
Cookies Estritamente NecessáriosGarantem segurança de formulários, navegação segura via HTTPS e registro de sua escolha de privacidade.
Sempre Ativo
Cookies Analíticos e de Desempenho (GA4 / GTM)Coletam informações anônimas e agregadas sobre páginas visitadas e tempo de permanência para melhorias contínuas no portal.
Cookies de Marketing & Anúncios (Meta Pixel / Google Ads)Permitem mensurar o alcance de campanhas de lançamentos imobiliários e evitar anúncios repetitivos.

 Investimentos & Studios